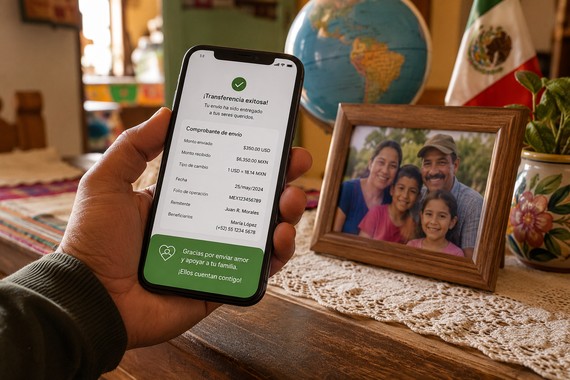
Las remesas tienen una enorme importancia económica y social para México.
Millones de familias reciben periódicamente dinero enviado desde Estados Unidos y otros países.
De acuerdo con cifras del Banco de México, durante 2025 México recibió aproximadamente 62,472 millones de dólares en remesas, y la gran mayoría se realizó mediante transferencias electrónicas.
Puedes consultar las estadísticas oficiales en Banco de México — Remesas.
Sin embargo, cuando una familia recibe dinero del extranjero no debe observar únicamente la cantidad de dólares enviados.
También importan las comisiones y el tipo de cambio.
El costo real de una remesa
Supongamos que una persona envía 500 dólares.
Una empresa puede anunciar una comisión baja, pero ofrecer un tipo de cambio menos favorable.
Otra empresa puede cobrar una comisión ligeramente mayor y ofrecer más pesos por dólar.
Por eso, el dato realmente importante es cuántos pesos recibirá finalmente la familia.
La comparación correcta considera:
cantidad enviada;
comisión;
tipo de cambio;
cantidad final recibida;
velocidad;
método de entrega.
Depósito bancario o retiro en efectivo
Existen diferentes formas de recibir remesas.
Entre ellas:
depósito en cuenta bancaria;
retiro en efectivo;
cuentas digitales;
otros mecanismos autorizados.
El mejor método dependerá de la ubicación y necesidades del receptor.
Una persona que vive cerca de una sucursal puede preferir efectivo.
Otra puede valorar más recibir el dinero directamente en una cuenta.
Depositar la remesa también puede facilitar el ahorro y reducir el riesgo de transportar efectivo.
Compara antes de enviar
No es recomendable utilizar siempre el mismo proveedor por costumbre.
Las tarifas pueden cambiar.
El gobierno mexicano ofrece información sobre servicios de envío de dinero y derechos del consumidor a través de diferentes organismos.
Puedes consultar orientación en la PROFECO.
Cuando compares, utiliza exactamente el mismo monto y destino.
Así podrás saber qué proveedor entrega más pesos.
El tipo de cambio importa mucho
Una pequeña diferencia en el tipo de cambio puede parecer irrelevante.
Pero cuando una familia recibe remesas todos los meses, el impacto acumulado puede ser significativo.
Supongamos que dos servicios presentan una diferencia equivalente a 20 centavos por dólar.
En un envío pequeño, la diferencia puede parecer reducida.
Pero durante todo un año, considerando múltiples transferencias, puede representar varios cientos o miles de pesos.
Por eso, no debes mirar solamente la palabra “comisión”.
Cuidado con fraudes
Los trabajadores migrantes y sus familias pueden ser objetivos de delincuentes.
Evita enviar dinero a través de personas desconocidas que prometen un tipo de cambio extraordinario.
Utiliza instituciones y empresas reconocidas.
Desconfía de mensajes que afirman que debes pagar una tarifa adicional para “liberar” una remesa.
Si recibes un mensaje inesperado, comunícate directamente con la empresa utilizando los datos disponibles en su sitio oficial.
También puedes consultar recomendaciones de protección financiera en la CONDUSEF.
Una parte de la remesa puede convertirse en ahorro
Las remesas normalmente se utilizan para necesidades esenciales:
alimentación;
renta;
salud;
educación;
servicios;
deudas.
Pero cuando las condiciones de la familia lo permiten, destinar una parte al ahorro puede ayudar a construir patrimonio.
Por ejemplo, una familia que recibe 8,000 pesos mensuales podría intentar separar 400 pesos.
Eso representa 4,800 pesos al año.
Con el tiempo puede convertirse en un fondo para emergencias.
De remesa a inversión
Después de construir un fondo de emergencia, una familia puede considerar instrumentos financieros formales.
Entre ellos:
CETES;
cuentas de ahorro;
depósitos;
fondos;
AFORE mediante ahorro voluntario.
La decisión depende del plazo y perfil de riesgo.
Lo importante es que el dinero enviado desde el extranjero no tenga únicamente un efecto de consumo inmediato.
Cuando es posible, una pequeña parte puede ayudar a construir estabilidad futura.
Formalizar también ayuda
Recibir remesas en una cuenta financiera puede facilitar el registro de movimientos y el acceso a otros servicios.
Sin embargo, cada producto debe evaluarse cuidadosamente.
No conviene contratar préstamos únicamente porque una institución los ofrece después de observar depósitos frecuentes.
Una remesa no debe convertirse automáticamente en capacidad para endeudarse.
Conversaciones financieras familiares
Un elemento poco discutido es la comunicación.
La persona que envía dinero y la persona que lo recibe deberían acordar qué parte se destinará a gastos, emergencias, ahorro o proyectos.
Sin coordinación, el dinero puede desaparecer rápidamente en gastos pequeños.
Un presupuesto familiar básico puede mejorar el impacto de las remesas.
Una fuente de ingresos que merece planificación
Las remesas representan un apoyo esencial para millones de hogares mexicanos.
Pero también pueden convertirse en una herramienta de desarrollo patrimonial.
Comparar proveedores puede reducir costos.
Elegir un buen tipo de cambio aumenta la cantidad recibida.
Utilizar canales formales mejora la seguridad.
Ahorrar una parte ayuda a enfrentar emergencias.
Invertir gradualmente puede construir patrimonio.
El objetivo no es dejar de utilizar el dinero para las necesidades actuales.
El objetivo es intentar que una parte de cada transferencia también contribuya al futuro de la familia.
Cuando una remesa deja de ser solamente dinero que llega y pasa a formar parte de un plan financiero, su impacto puede multiplicarse durante muchos años.