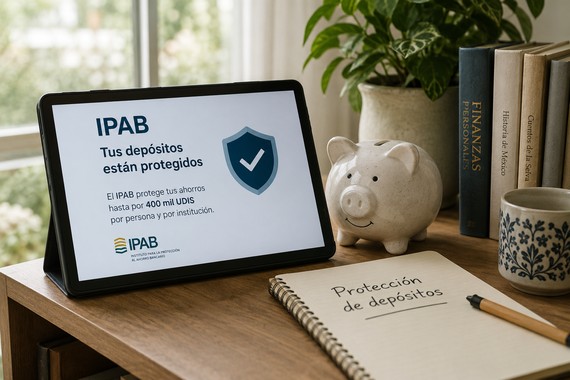
Cuando una persona deposita sus ahorros en un banco, normalmente piensa en tasas de interés, aplicaciones, cajeros y comisiones.
Pero existe otra pregunta importante: ¿qué ocurriría con mi dinero si el banco tuviera problemas financieros?
En México existe un mecanismo de protección administrado por el Instituto para la Protección al Ahorro Bancario, conocido como IPAB.
El IPAB administra el seguro de depósitos bancarios que protege determinados recursos depositados en instituciones de banca múltiple.
De acuerdo con información oficial, la cobertura puede alcanzar hasta 400,000 UDIS por persona y por banco.
Puedes consultar información directamente en el IPAB.
¿Qué significa 400,000 UDIS?
La UDI es una unidad cuyo valor cambia con la inflación.
Por esta razón, la equivalencia exacta en pesos cambia con el tiempo.
Por ejemplo, en julio de 2026 el propio IPAB informaba que 400,000 UDIS representaban aproximadamente 3.5 millones de pesos.
Esto no significa que ese valor permanecerá fijo.
Para conocer la equivalencia actual es recomendable consultar el valor de la UDI publicado por el Banco de México.
La cobertura es por persona y por banco
Esta regla es fundamental.
Supongamos que una persona tiene tres cuentas diferentes en el mismo banco:
cuenta de nómina;
cuenta de ahorro;
depósito a plazo.
No obtiene tres coberturas independientes de 400,000 UDIS.
Para efectos del límite de protección se consideran los recursos correspondientes a la misma persona dentro de la institución.
En cambio, si el patrimonio está distribuido entre diferentes bancos, cada banco puede contar con su propio límite de cobertura aplicable.
Este concepto puede ser relevante para personas con patrimonios elevados.
¿Qué productos están protegidos?
El IPAB señala que el seguro incluye, entre otros, depósitos a la vista, cuentas de ahorro, depósitos a plazo y determinados depósitos asociados a cuentas bancarias.
Sin embargo, no todo producto vendido por un banco debe asumirse automáticamente como protegido.
Un fondo de inversión, por ejemplo, tiene una estructura diferente de una cuenta de depósito.
Por eso, cuando contrates un producto financiero es recomendable preguntar expresamente si está cubierto por el seguro de depósitos.
Bancos y SOFIPOs tienen protecciones diferentes
Este punto causa mucha confusión.
El seguro administrado por IPAB se aplica a bancos.
Las SOFIPOs tienen un mecanismo de protección diferente y con un límite menor.
CONDUSEF señala que la cobertura para determinados depósitos en SOFIPOs y SOCAP supervisadas puede llegar a 25,000 UDIS, mientras la cobertura bancaria alcanza 400,000 UDIS.
Por eso, no es correcto analizar únicamente la tasa que paga una institución.
El inversionista también debe entender qué protección existe.
¿Debo dividir mi dinero entre bancos?
Para una persona con ahorros inferiores al límite asegurado, la cobertura puede ser suficiente.
Pero quienes acumulan cantidades superiores pueden considerar distribuir recursos entre instituciones.
Esto no significa que una persona necesite abrir múltiples cuentas de forma innecesaria.
La estrategia dependerá de:
tamaño del patrimonio;
liquidez necesaria;
productos utilizados;
rendimientos;
diversificación;
confianza en las instituciones.
Una persona que tiene diez millones de pesos probablemente necesita una estrategia de custodia mucho más sofisticada que alguien que está comenzando un fondo de emergencia de 30,000 pesos.
El seguro no sustituye la diversificación
Aunque el IPAB ofrece una capa relevante de protección, construir patrimonio implica algo más que mantener efectivo en bancos.
A largo plazo, una persona puede combinar diferentes activos dependiendo de su perfil:
cuentas bancarias;
CETES;
fondos;
bonos;
acciones;
bienes raíces.
El seguro de depósitos protege determinados recursos, pero no elimina el efecto de la inflación.
Si una persona mantiene todos sus ahorros durante décadas en una cuenta que paga rendimientos inferiores a la inflación, puede perder poder adquisitivo incluso si el dinero está protegido nominalmente.
Verifica siempre la institución
Antes de abrir una cuenta, confirma que realmente estás tratando con una institución autorizada.
Los fraudes financieros frecuentemente imitan nombres y logotipos de entidades conocidas.
Puedes verificar entidades supervisadas en la CNBV.
El IPAB es una pieza importante de la infraestructura financiera mexicana porque permite que pequeños y medianos ahorradores tengan una protección automática en caso de problemas extremos en un banco.
Conocer esta cobertura ayuda a tomar mejores decisiones.
Cuando eliges dónde guardar tu patrimonio, no preguntes solamente cuánto rendimiento ofrece una cuenta.
Pregunta también quién custodia tu dinero, qué regulación existe y qué porcentaje de tu patrimonio se encuentra efectivamente protegido.

Lee también